Visitas semanales en For best Negocios

Mostrando las entradas para la consulta informes ordenadas por fecha. Ordenar por relevancia Mostrar todas las entradas

martes, 13 de octubre de 2026

El asesoramiento especializado facilita la compra de viviendas exclusivas en el litoral marbellí


La decisión de adquirir una residencia en la Costa del Sol implica un análisis detallado del entorno urbano y de la oferta disponible. En un enclave con una dinámica propia, contar con el soporte de una inmobiliaria en Puerto Banus facilita la identificación de inmuebles que se ajustan a las expectativas y necesidades específicas de cada comprador. Los asesores locales conocen la legislación urbanística municipal, las características de cada recinto residencial y el valor real de mercado. Este acompañamiento profesional permite evaluar oportunidades con seguridad y optimizar los tiempos durante todo el proceso de negociación y tramitación jurídica.

Puerto Banús destaca por su oferta de servicios de alta gama, su marina deportiva y una infraestructura pensada para el ocio y el descanso. La combinación de un clima mediterráneo suave durante todo el año, accesos a playas cuidadas y una variada propuesta gastronómica convierte a este destino en una referencia residencial a nivel internacional. Quienes eligen fijar su residencia o segunda vivienda en esta zona valoran la proximidad a campos de golf de primer nivel, la seguridad de las urbanizaciones y la conexión directa con el centro urbano de Marbella y los aeropuertos cercanos.

La solidez de este mercado inmobiliario se refleja en los indicadores económicos del sector residencial de lujo en Andalucía. Según los informes del mercado residencial en Marbella, la zona consolida valores medios que superan los 6.000 euros por metro cuadrado en las propiedades mejor ubicadas, situándose entre las áreas de mayor cotización del sur de Europa. Asimismo, la demanda de viviendas de alta gama en este municipio registró un incremento sostenido en las transacciones comerciales durante el último ejercicio, impulsada principalmente por compradores internacionales que buscan activos refugio y alta calidad de vida.

La intervención de agentes especializados aporta una visión objetiva sobre el estado de conservación de las propiedades, las cargas administrativas pendientes y las posibilidades de reforma o revalorización futura. Una agencia con presencia física permanente en el puerto mantiene una red de contactos directos con propietarios, lo que permite acceder a viviendas exclusivas antes de su salida a los portales comerciales públicos. “Esta capacidad de intermediación resulta fundamental para garantizar transacciones transparentes y adaptadas a la legalidad vigente”, afirman desde la empresa de bienes raíces, Absolute Prestige.

El proceso de compra no se limita a la firma del contrato de compraventa, sino que requiere una gestión técnica posterior de gran relevancia. La gestión de suministros, la tramitación de impuestos locales y la coordinación con notarías y despachos de abogados exigen un conocimiento riguroso de los procedimientos administrativos locales. La asistencia técnica continuada previene inconvenientes burocráticos y asegura que la integración del nuevo propietario en la comunidad residencial se realice de forma ágil y coordinada.

Establecer una residencia en un entorno privilegiado representa la concreción de un proyecto de vida enfocado en la tranquilidad y el bienestar. El acompañamiento de profesionales con experiencia convierte la búsqueda de un hogar en una trayectoria fluida, permitiendo disfrutar desde el primer momento de la calidez y el dinamismo de este reconocido enclave costero.


Leer más...

lunes, 12 de octubre de 2026

Pleta refuerza las áreas de auditoría pública y privada con la incorporación de dos nuevos socios


  • Con 60 años de historia, la firma de auditoría y consultoría cuenta con un equipo de más de 50 profesionales especializados en las áreas de auditoría privada y pública, certificados, consultoría y pericial para empresas y organismos públicos
  • Meritxell Aresté suma más de 20 años de experiencia en el sector de la auditoría con mucha experiencia en el ámbito de la valoración de empresas e informes periciales
  • Marc Fernández cuenta con una trayectoria de más de 10 años en el ámbito de auditoría de cuentas con una dilatada experiencia en clientes de sector público y es el responsable del área de IT de Pleta


Los nuevos socios en sus oficinas de Barcelona, de izq. a dcha: Meritxell Aresté Sánchez y Marc Fernández González 


ROIPRESS / BARCELONA - ESPAÑA / NOMBRAMIENTOS  – Pleta, firma de auditoría y consultoría con presencia nacional y oficinas en Barcelona, Madrid y Lleida, ha nombrado a Meritxell Aresté y Marc Fernández como nuevos socios. 


Con estos dos nombramientos se reforzarán todavía más las áreas de auditoría de cuentas para empresas y organizaciones privadas y para organismos y administraciones públicas, y se inscriben en el proceso de relevo generacional de la Pleta. Son un claro reflejo de la apuesta de la firma –que este año ha cumplido 60 años de historia– por el desarrollo del talento interno.  

“Meritxell Aresté y Marc Fernández cuentan con una amplísima trayectoria, tanto en el sector de la auditoría de cuentas como en nuestra organización. Aquí han crecido y se han desarrollado como los excelentes profesionales que son. De este modo, ambos conocen en profundidad la cultura, clientes y forma de trabajar de Pleta. En este sentido, su nombramiento como socios responde al criterio de continuidad de nuestra firma, que lleva ya 60 años brindando excelencia en las áreas de auditoría privada y pública, certificados, consultoría y pericial”, argumenta Josep Suades Escaler, socio director de Pleta. 

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


Profesionales con dilatada experiencia 


Licenciada en Administración y Dirección de Empresas por la Universitat Pompeu Fabra y con un Posgrado de Especialización en Elaboración de Información sobre Sostenibilidad por la Universidad Católica de Ávila, Meritxell Aresté suma más de dos décadas de trayectoria profesional en el sector de la auditoría de cuentas, con una sólida especialización en valoración de empresas y en la actuación como perito experto en procedimientos judiciales. Asimismo, Meritxell forma parte del consejo directivo del Col•legi de Censors Jurats de Comptes de Catalunya (CCJCC) y de la junta directiva de la Associació Catalana de Comptabilitat i Direcció (ACCID).

Por su parte, Marc Fernández cuenta con más de 10 años auditoría de cuentas. Graduado en Administración y Dirección de Empresas por la Universidad Autónoma de Barcelona y con un Máster en Auditoría y Contabilidad por la Universidad Abat Oliba y un Postgrado de especialización en Elaboración de información sobre sostenibilidad por la Universidad Católica de Ávila, su ámbito de especialización es la auditoría de sector público. Asimismo, ees el responsable del área IT de Pleta.

Enfoque multidisciplinar


Con seis décadas de historia y un equipo interdisciplinar de más de 50 profesionales, Pleta se especializa en auditar cuentas anuales de empresas de todos los tamaños y sectores, desde grandes organizaciones hasta pymes, así como de organismos, instituciones y empresas públicas. 

A ello suma una dilatada experiencia en servicios de auditorías financieras en el ámbito de fusiones y adquisiciones. Otra de sus especialidades es la emisión de certificados en los casos en que se otorgan subvenciones y de realizar peritajes económicos en de disputas de base económica. 

Todo tipo y tamaño de empresas privadas y públicas también pueden contratar a los servicios de la firma de consultoría, ocupándose de diagnosis financiera y búsqueda de capital, entre muchas otras necesidades.

En 2025, Pleta cerró con una facturación de 3,9 millones de euros, un crecimiento de alrededor de un 7% con respecto al ejercicio anterior.


from RoiPress canal de noticias empresariales https://ift.tt/uxoJa7n
via IFTTT
Leer más...

domingo, 11 de octubre de 2026

22GRADOS radiografía los hábitos digitales de la juventud canaria: más de 2 horas diarias en redes y un 74% que ya usa ChatGPT


ROIPRESS / CANARIAS - ESPAÑA / INFORMES - El informe "Hábitos y consumo de medios de los jóvenes canarios" (14-34 años) revela una generación hiperconectada que combina el consumo constante de redes sociales con una fuerte adopción de la inteligencia artificial y ambición profesional.


22GRADOS ha presentado su informe "Hábitos y consumo de medios de los jóvenes canarios", centrado en la franja de 14 a 34 años y en cómo esta generación se relaciona con las redes sociales, la inteligencia artificial y el ocio digital.

Conexión casi constante


6 de cada 10 jóvenes pasan más de 2 horas diarias en redes entre semana, cifra que sube hasta las 3-5 horas en fin de semana para el 46%. Además, el 51% entra en redes más de 10 veces al día, y un 23% adicional lo hace entre 5 y 10 veces.

Lejos de limitarse al entretenimiento, el 59% las usa para contactar con amigos y familia, el 47% para informarse, el 45% para deportes, el 43% para marcas y productos y el 41% para seguir a influencers. Los momentos de mayor uso son el aburrimiento en casa (58%), antes de dormir (44%) y en el transporte público (44%).

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


La IA se dispara


El dato más destacado del informe es el salto de la inteligencia artificial entre los jóvenes canarios: el 74% ha utilizado ChatGPT, 32 puntos más que en 2025. Un crecimiento de esta magnitud en solo un año sitúa a esta herramienta como una de las de mayor adopción detectadas en todo el estudio, por encima de la progresión registrada en otros hábitos digitales analizados. Para 22GRADOS, este dato confirma que la inteligencia artificial ha dejado de ser una tecnología emergente para convertirse en una herramienta cotidiana en la vida de los jóvenes canarios, con implicaciones directas en cómo esta generación estudia, se informa y se comunica.

Juego, ambición y sostenibilidad


1 de cada 4 jóvenes juega más de 3 horas al día en fin de semana, y el 73% aspira a llegar a lo más alto de su carrera profesional. En el plano medioambiental, el 28,9% está dispuesto a renunciar a determinados hábitos por el medioambiente.

El conjunto de datos dibuja a una generación digital, conectada, y con sus propias reglas.


from RoiPress canal de noticias empresariales https://ift.tt/JVpbtIk
via IFTTT
Leer más...

miércoles, 30 de septiembre de 2026

España y Portugal comparten el mismo problema de vivienda, pero por motivos distintos


  • Comprar ya es más barato que alquilar en las 40 ciudades españolas analizadas, con ahorros de hasta el 45 %
  • Lisboa, Oporto y Faro han quedado fuera del mapa de la vivienda asequible en Portugal, tanto en compra como en alquiler
  • El 37,5 % de los españoles sitúa la vivienda como el principal problema del país, según el barómetro del CIS


ROIPRESS / ESPAÑA / PORTUGAL / ONFORMES - España y Portugal atraviesan la misma crisis de vivienda, aunque por motivos distintos. En España, el mercado sigue moviéndose: se vendieron más de 730.000 viviendas en 2025 y los precios encadenan ya 46 trimestres consecutivos de subidas, hasta un 12,7 % el año pasado, según el INE. Pero ese dinamismo lo sostienen sobre todo quienes ya tienen una vivienda: el 73,6 % de los hogares españoles son propietarios, según Eurostat, y venden la suya para comprar otra mejor. Quien no dispone de ese patrimonio previo lo tiene mucho más difícil para reunir la entrada y mantener una cuota dentro del umbral de esfuerzo recomendado, mientras el alquiler no deja de encarecerse. 


En Portugal la presión es aún mayor: comprar y alquilar se han vuelto inaccesibles a la vez, y Lisboa, Oporto y Faro han quedado fuera del mapa de la vivienda asequible. El resultado es el mismo en ambos países: el acceso a la vivienda depende cada vez menos de lo que se gana y más de lo que ya se tiene. Así lo reflejan los informes de Accesibilidad a la Vivienda de CENTURY 21 Iberia, elaborados con datos de Accumin. Los datos se presentan hoy en “Real Estate / Real Life – La vivienda que no cabe en un Excel”, encuentro organizado por CENTURY 21 España en el Edificio Beatriz de Madrid, en el que participan también Gonzalo Bernardos, economista, e Ismael Kardoudi, experto del sector inmobiliario.

España: el problema es el alquiler, no la compra

Comprar una vivienda de 90 metros cuadrados es hoy más económico que alquilarla en todas las capitales analizadas, con ahorros mensuales de entre el 16 % en Madrid y el 45 % en Mérida. La tasa de esfuerzo en compra se mantiene por debajo del 33 % recomendado en casi todo el país; Madrid es la única excepción, con un 34 %.

El deterioro se concentra en el alquiler, que ha subido entre el 18 % y el 51 % desde 2022 y supera ya el umbral recomendado en Barcelona (48 %), Madrid (40 %), Valencia y Palma de Mallorca. La diferencia también se nota en el tamaño de la vivienda: con el mismo presupuesto, una familia puede alquilar 65 metros cuadrados en Barcelona, frente a los 155 metros cuadrados de Mérida. Los ingresos, mientras tanto, han crecido entre el 19 % y el 24 % desde 2022 en las principales capitales, un ritmo que ha bastado para absorber la subida de los precios de compra, pero no la del alquiler.

Portugal: la crisis golpea compra y alquiler a la vez

Lisboa, Oporto y Faro han quedado completamente fuera del mapa de la vivienda asequible, tanto en compra como en alquiler, con tasas de esfuerzo superiores al 50 % de los ingresos familiares. En 2022 había 16 capitales de distrito donde comprar seguía siendo sostenible; en 2025 son 15, y más de la mitad exige ya un esfuerzo alto, entre el 34 % y el 50 %.

La presión se ha extendido a las áreas metropolitanas. En el Gran Lisboa, alquilar es inasequible en todos los municipios analizados y comprar lo es en la mayoría, salvo en Alcochete, Barreiro, Montijo y Seixal, que aun así exigen un esfuerzo alto. En el Gran Oporto y el Algarve ocurre algo parecido: solo 9 de los 26 municipios de las tres áreas metropolitanas siguen siendo accesibles para comprar. La vivienda “asequible”, la que no exige sobreesfuerzo, se ha reducido a entre 35 y 50 metros cuadrados en estas zonas, frente a la referencia de 90 metros cuadrados del estudio.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


La huida hacia la periferia: construir ciudad, no solo vivienda

El encarecimiento del centro urbano está desplazando a miles de familias hacia el extrarradio y los municipios metropolitanos, donde los precios son más accesibles. El informe portugués documenta el fenómeno con crudeza: describe una “exclusión territorial progresiva” en el área de Lisboa, con una “movilidad forzada, no elegida”, en la que solo un puñado de municipios de la periferia, como Montijo, Barreiro, Seixal, Alcochete o Sintra, funcionan como “válvula de escape” metropolitana. El propio estudio advierte de que la vivienda asequible no siempre coincide con las zonas mejor conectadas por transporte, y reclama que la planificación urbanística se acompañe de inversión en redes de cercanías, metro y transporte fluvial.

En España, el patrón se repite a menor escala. En el área metropolitana de Madrid, mientras la capital exige tasas de esfuerzo del 34 % en compra y el 40 % en alquiler, municipios como Fuenlabrada permiten ahorros de hasta el 35 % frente a Madrid capital. El propio informe español pide “revisar los planeamientos urbanísticos desde una lógica metropolitana” y “mejorar la movilidad para conectar oferta y demanda”, en línea con lo que ya ocurre en Portugal.

Sin ahorro previo, fuera del mercado

Detrás de las tasas de esfuerzo hay una barrera previa que los datos agregados no siempre reflejan: comprar exige, además de una cuota mensual sostenible, un ahorro de al menos el 20 % del precio más los gastos de la operación. El informe español advierte de que muchos hogares siguen sin poder optar por la compra por falta de ahorro previo, estabilidad laboral o solvencia crediticia, y quedan atrapados en un alquiler cada vez más caro, en un mercado con escasa oferta.

El propio estudio apunta a una desigualdad de partida: el 73,6 % de los hogares españoles son propietarios de su vivienda, según Eurostat, y buena parte de la demanda actual la forman quienes reinvierten el valor acumulado de su vivienda anterior para comprar otra mejor. Son ellos quienes dinamizan el mercado: en 2025 se vendieron más de 730.000 viviendas y los precios encadenan ya 46 trimestres consecutivos de subidas, según el INE. Quien compra por primera vez, sin ese colchón patrimonial, parte con una desventaja clara frente a quien ya tiene una vivienda que vender. Para esas familias, el acceso no depende solo de cuánto ganan, sino de cuánto tienen ya ahorrado, lo que termina condicionando decisiones vitales como formar un hogar, tener hijos o mudarse por trabajo. En Portugal el patrón es similar: precios y alquileres han subido un 40 % o más desde 2022 en la mayoría de los municipios, frente a un incremento de los ingresos de apenas el 15 %, según el informe portugués.

Una generación bajo estrés, según las encuestas oficiales

El desgaste no es solo económico. Según el barómetro del CIS de septiembre de 2026, el 37,5 % de los españoles señala la vivienda como el principal problema del país, por delante de la crisis económica. Cuando se pregunta qué les afecta a título personal, un 27,9 % vuelve a citar la vivienda, en segundo lugar, tras los problemas económicos propios.

Los datos de Eurostat confirman que la presión es comparable a ambos lados de la frontera: el 26,8 % de los inquilinos con alquiler de mercado en España destina más del 40 % de sus ingresos a vivienda, un nivel prácticamente idéntico al 27,2 % registrado en Portugal, según los datos de diciembre de 2025. Uno de cada cuatro inquilinos, en los dos países, vive por encima del límite que Eurostat considera sobrecarga de gastos de vivienda.
 

Conclusión: un mismo diagnóstico, dos urgencias distintas

Los dos estudios, elaborados bajo el paraguas de CENTURY 21 Iberia, coinciden en el diagnóstico de fondo: el problema es la escasez de oferta ajustada a la capacidad de las familias, no una percepción pasajera. En España, la prioridad inmediata es desatascar la oferta de alquiler, el único frente donde el acceso se ha deteriorado con claridad. 

En Portugal, la respuesta tiene que ser más amplia, porque el problema alcanza también a la compra: vivienda social, revisión de los planeamientos metropolitanos y una conexión real entre la vivienda asequible y el transporte. En ambos países, el reto ya no es solo levantar más viviendas, sino decidir dónde, cómo y para quién se construyen, de forma que las familias no tengan que elegir entre pagar un techo y vivir cerca de donde trabajan, estudian o se atienden.

Declaraciones de Ricardo Sousa:

“El problema no es solo dónde vive la gente, sino dónde puede permitírselo. Cada vez más familias se ven obligadas a alejarse del centro de las ciudades para poder pagar su vivienda, pero esas zonas no siempre están preparadas para acogerlas: faltan centros de salud, colegios, comercio, ocio y el transporte que conecte con el empleo. Construir vivienda sin construir ciudad alrededor solo traslada el problema, no lo resuelve. Es uno de los grandes retos que tenemos por delante”, reflexiona Ricardo Sousa, CEO de CENTURY 21 España y Portugal.

Sobre el fondo del problema, Sousa añade: “Con el mismo esfuerzo financiero, la compra permite acceder a viviendas mucho más amplias que el alquiler. En Portugal la situación es aún más dura: Lisboa, Oporto y Faro han desaparecido por completo del mapa de la vivienda asequible para las familias residentes. Construir más vivienda no es suficiente: lo que importa es dónde construimos, cómo construimos y para quién”.


from RoiPress canal de noticias empresariales https://ift.tt/RE3jy5A
via IFTTT
Leer más...

sábado, 26 de septiembre de 2026

¿Por qué están cayendo las cadenas dentales en España? esto es lo que no no funciona en este modelo de negocio


  • 7 de cada 10 españoles prefieren acudir a una clínica dental independiente o de barrio. El 65% asocia las franquicias dentales o clínicas de aseguradoras con la sensación de ser “un número más”.

  • El 45% de los españoles afirma haber recibido alguna vez la recomendación de un tratamiento que consideró innecesario y el 27% ha tenido que pagar una segunda consulta o tratamiento para arreglar algo que se hizo mal.
  • La salud, por delante de la estética. Ante la posibilidad de elegir un único tratamiento, el 62% optaría por uno de salud dental, mientras que alrededor del 10% elegiría uno estrictamente estético. Entre los menores de 35 años, este último porcentaje asciende al 15%.


El vínculo con el profesional tiene un gran peso: el 72% prefiere esperar para ser atendido por su dentista de siempre y el 62% cambiaría de clínica para continuar con él. 


ROIPRESS / ESPAÑA / INFORMES - Elegir dentista ya no depende únicamente de la cercanía o de la relación con el profesional. El precio, las promociones, las opiniones en internet, las redes sociales o la posibilidad de gestionar una cita desde el móvil forman también parte de la decisión. Aun así, el 71% de los españoles prefiere acudir a una clínica dental independiente o de barrio antes que a una franquicia.


El estudio, impulsado por DENTALPRO, consultora estratégica especializada exclusivamente en clínicas odontológicas independientes, analiza precisamente este nuevo perfil de paciente y los retos que plantea para el sector. DENTALPRO trabaja dentro de las propias clínicas para mejorar su gestión a partir del análisis de datos, procesos y resultados financieros, aportando a los odontólogos estructura, claridad y herramientas para tomar mejores decisiones, ganar eficiencia y rentabilidad y recuperar el control de su proyecto. El objetivo es que puedan competir en igualdad de condiciones sin perder la identidad y la cercanía que caracterizan al modelo independiente.

Los resultados reflejan esa doble realidad: la clínica independiente mantiene una posición sólida entre los españoles, pero se enfrenta a un consumidor que compara más, utiliza nuevos canales para decidir y demanda una experiencia cada vez más ágil.

De paciente a “un número más”: el límite del modelo corporativo

Las promociones y descuentos son uno de los atributos que los españoles asocian en mayor medida a las franquicias dentales o clínicas de aseguradoras: el 61% los vincula con este tipo de centros, frente al 21% que los relaciona con las clínicas independientes. Sin embargo, esta ventaja comercial convive con una percepción muy diferente cuando se habla del trato al paciente.

El 65% asocia las franquicias o clínicas de aseguradoras con la sensación de ser “un número más”, mientras que solo el 20% las relaciona con un trato cercano y el 28% con soluciones personalizadas. Además, solo 1 de cada 4 vincula este modelo con la confianza, frente al 79% que asocia este atributo a las clínicas independientes.

Los recelos van más allá de la personalización. Casi 7 de cada 10 españoles asocian las franquicias dentales o clínicas de aseguradoras con ofrecer tratamientos que no siempre necesitan y 6 de cada 10 con el temor a que un tratamiento quede sin terminar.

A ello se suman experiencias que afectan al conjunto del sector: el 45% afirma haber recibido alguna vez la recomendación de un tratamiento que consideró innecesario y el 27% reconoce haber tenido que pagar una segunda consulta o tratamiento para arreglar algo que se hizo mal. Para el 38%, además, el precio final de algún tratamiento fue superior a lo presupuestado inicialmente.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


El paciente cambia de clínica, pero no quiere perder a su dentista


El 53% de los españoles ha permanecido siempre en la misma clínica durante los últimos cinco años, mientras que casi un tercio ha cambiado de centro una o varias veces.  Sin embargo, esa movilidad contrasta con el vínculo que se establece con el profesional. El 72% prefiere esperar más tiempo para conseguir cita con tal de ser atendido por su dentista de siempre y el 62% cambiaría de clínica para continuar con él si se marchara a otro centro.

La continuidad es, además, uno de los atributos más claramente asociados al modelo independiente: 8 de cada 10 españoles lo relacionan con ser atendidos habitualmente por el mismo odontólogo. Incluso ante decisiones económicas importantes, el profesional sigue teniendo peso: el 34% aceptaría directamente un presupuesto elevado si confía en el dentista o en la clínica.

También aparecen diferencias por sexo. El 74% de las mujeres prefiere una clínica independiente, frente al 67% de los hombres; el 76% estaría dispuesto a esperar para ser atendido por su dentista habitual, frente al 68% de ellos, y el 67% cambiaría de centro para seguir con ese profesional, frente al 56% de los hombres.

La salud sigue ganando a la estética, pero la prevención queda pendiente


La transformación del paciente no significa necesariamente que haya mejorado su relación con la prevención. Solo el 46% de los españoles afirma acudir periódicamente al dentista, aunque no tenga ninguna molestia o necesidad concreta, mientras que el 49% lo hace cuando surge algún problema puntual.

Entre los jóvenes, las revisiones periódicas son todavía menos frecuentes: las realiza el 37% de los menores de 35 años, frente al 54% de los mayores de 55. Además, el 40% de los españoles reconoce haber aplazado o cancelado alguna cita por no considerarla urgente; el 36%, por pereza o falta de tiempo; el 29%, por motivos económicos, y uno de cada cinco por miedo a ir al dentista o pensar que lo va a pasar mal.

Sin embargo, cuando hay que priorizar, la salud continúa claramente por delante de la estética. Ante la posibilidad de realizarse gratuitamente un único tratamiento valorado en unos 300 euros, el 62% escogería uno relacionado con la salud dental, el 28% optaría por prevención o mantenimiento y alrededor del 10% elegiría un tratamiento estrictamente estético. Entre los menores de 35 años, este último porcentaje aumenta al 15%.

“La odontología ha incorporado en los últimos años códigos cada vez más comerciales y estéticos. El desafío ahora es no olvidar que detrás de cada tratamiento hay una decisión de salud y una relación con un profesional que necesita tiempo, continuidad y criterio clínico. El mercado ha cambiado y la clínica independiente tiene que cambiar con él, pero profesionalizarse, digitalizarse y mejorar su gestión no significa renunciar a aquello que la hace diferente”, señala Ricardo Hernández García, CEO en DENTALPRO.

Los jóvenes cambian las reglas: más digitales y abiertos a otros modelos


La principal transformación aparece al observar a las nuevas generaciones. La clínica independiente es la opción mayoritaria en todas las edades, pero su preferencia pasa del 61% entre los menores de 35 años al 72% entre las personas de 35 a 54 y al 77% entre los mayores de 55.

Los jóvenes son también quienes más acuden a franquicias: el 17% de los menores de 35 años tiene una como clínica habitual, frente al 7% de los mayores de 55. Además, el precio pesa algo más en sus decisiones: el 30% considera que es más importante que la reputación del odontólogo, frente al 21% entre los sénior.

Pero el cambio generacional va mucho más allá del coste. Para los pacientes más jóvenes, la experiencia digital empieza antes incluso de entrar en consulta. Tener muchas reseñas en Google podría animar a elegir una clínica al 92% de los menores de 35 años, frente al 71% de los mayores de 55, mientras que poder pedir cita por internet o WhatsApp lo haría en el 87%, frente al 70% de los sénior.

Esta transformación se aprecia también en el conjunto de la población. Uno de cada tres españoles busca reseñas en Google antes de acudir por primera vez a una clínica o cuando está pensando en cambiar, el 26% consulta en internet qué centros tiene cerca de casa y el 25% visita la página web de la clínica. Incluso un 5% afirma recurrir ya a un asistente de inteligencia artificial para decidir a qué dentista acudir.

El dentista independiente, más fuerte en el norte de España


El mayor apego a la clínica independiente se registra en la zona Norte Centro —País Vasco, Cantabria, La Rioja y Navarra—, donde el 82% la prefiere frente a una franquicia, más de diez puntos por encima de la media nacional. El 78% tiene además como clínica habitual una independiente, el 79% está dispuesto a esperar por su dentista de siempre y el 62% se ha mantenido durante los últimos cinco años en la misma clínica.

En el Sur —Andalucía y Extremadura—, la clínica independiente continúa siendo mayoritaria, con un 68% de preferencia, aunque es también la zona donde más encuestados declaran acudir habitualmente a una franquicia dental, un 14%. Además, el 51% afirma haber recibido alguna vez la recomendación de un tratamiento que consideró innecesario y el 33% ha tenido que pagar otra consulta o tratamiento para arreglar algo que salió mal.

En el Noroeste —Galicia y Asturias— destaca especialmente la percepción de despersonalización: el 75% asocia las franquicias o clínicas de aseguradoras con sentirse “un número más”, diez puntos por encima de la media española, mientras que el 69% las relaciona con el temor a que un tratamiento quede sin terminar.


from RoiPress canal de noticias empresariales https://ift.tt/An1jz9e
via IFTTT
Leer más...

martes, 22 de septiembre de 2026

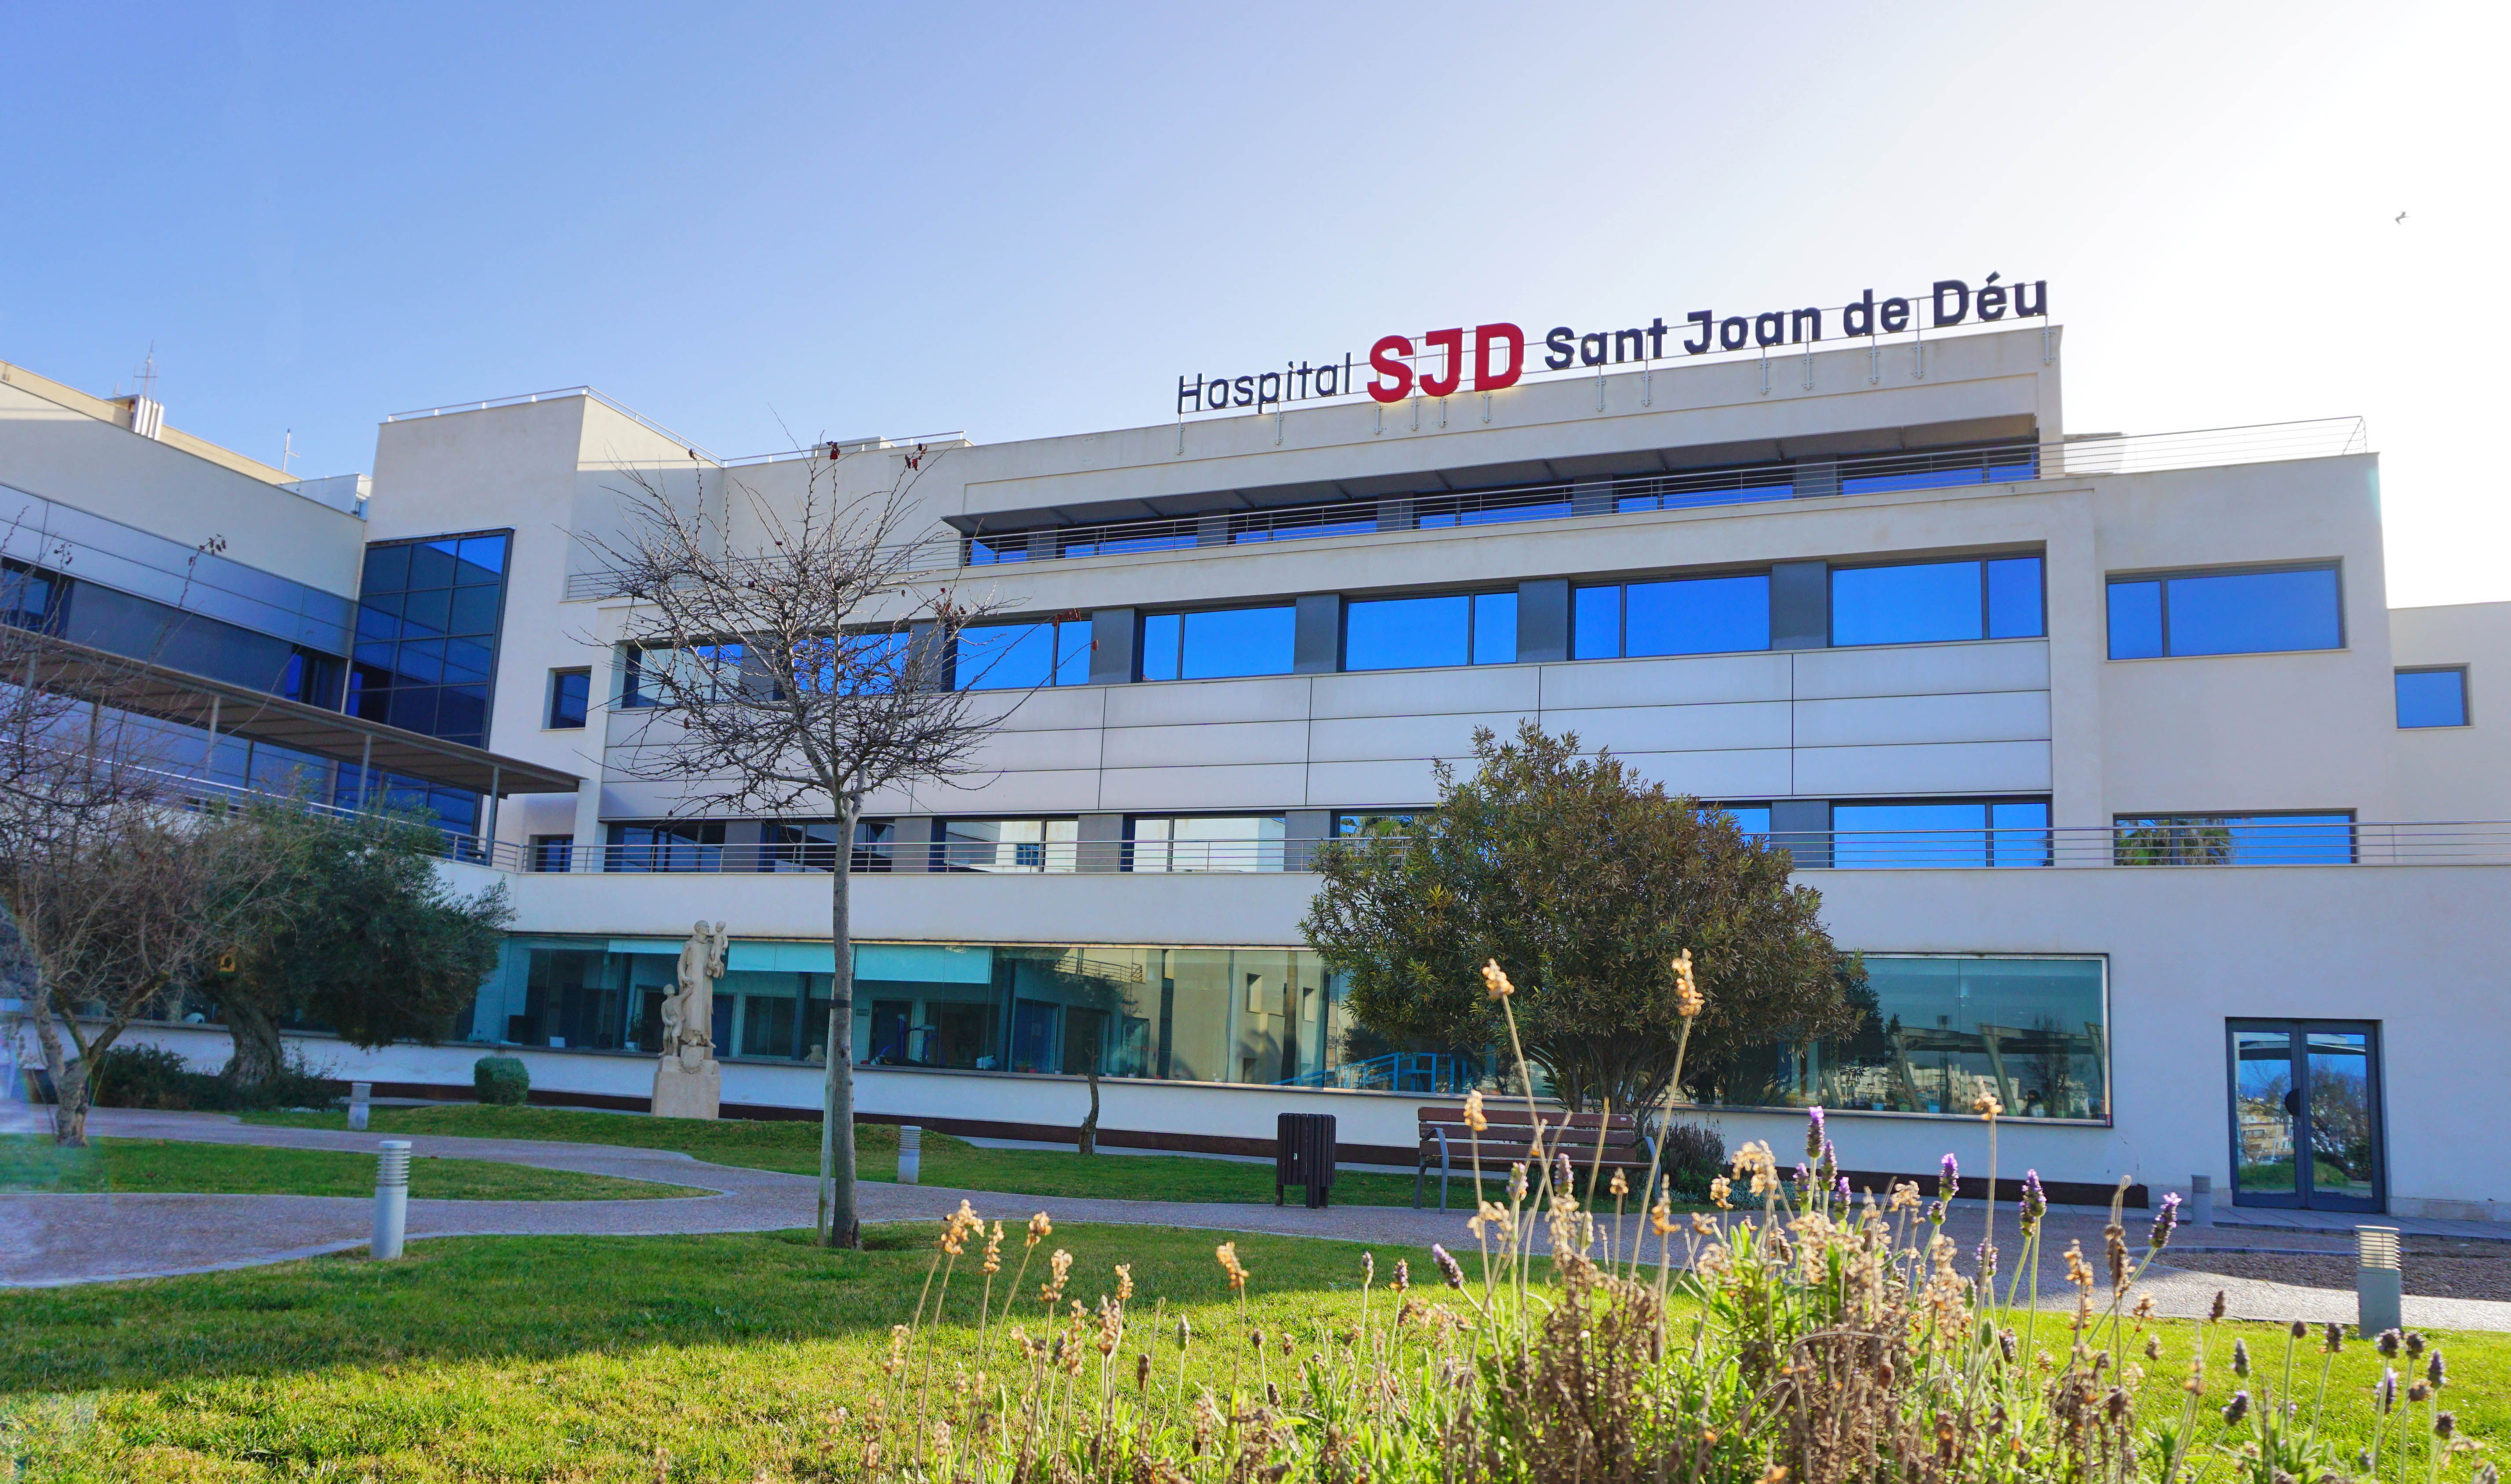
San Juan de Dios España elige las soluciones de Hornetsecurity para proteger los datos de los pacientes

Los hospitales San Juan de Dios España han apostado por las soluciones de protección de datos de Hornetsecurity para mejorar la ciberresiliencia de sus hospitales frente a los ataques, proteger la información de los pacientes y asegurar la recuperación de datos


San Juan de Dios España, con casi 500 años de trayectoria, atiende a más de dos millones y medio de personas al año, a través de 80 centros en España. Cada centro hospitalario gestiona un gran volumen de información confidencial de profesionales, voluntarios y pacientes. Muchas de sus comunicaciones oficiales se realizan a través de correo electrónico, por lo que necesitaban una solución avanzada que les protegiera ante posibles ataques. Por otro lado, también buscaban agilizar la creación de copias de seguridad, con la posibilidad de la gestión compartida entre diferentes hospitales.

Además, las soluciones debían cumplir con los requisitos del ENS (Esquema Nacional de Seguridad) de aplicación para todo el Sector Público, por lo que escogieron a Hornetsecurity como proveedor y a Plexus Technology como partner para implementar una única herramienta que integrase ambas funcionalidades, sin tener que recurrir a soluciones de varios proveedores.

Se decidió apostar por Advanced Threat Protection de Hornetsecurity para la protección integral del email, una solución impulsada por IA que permite detectar incluso las amenazas más sofisticadas. El panel de control ayuda al equipo de seguridad informática a acceder fácilmente a todos los intentos de ataque, como phishing o ransomware, ver las alertas en tiempo real y obtener informes detallados. Gracias a esta solución, San Juan de Dios España evita más de 20.000 amenazas de seguridad al día.

Por otro lado, la solución de 365 Total Backup de Hornetsecurity permitió que Hospitales San Juan de Dios pudiera modernizar su sistema de copias de seguridad, para realizar recuperaciones locales o parciales de los datos, así como una gestión compartida en los diferentes centros.

"La principal ventaja que nos ofrece Hornetsecurity es unificar en una plataforma la protección del correo electrónico y las copias de seguridad de Microsoft 365, lo que nos ha supuesto un ahorro de costes y de tiempos de gestión; con una implementación muy rápida y sencilla", comenta Vicenç López Juliá, director de sistemas de información del Hospital Sant Joan de Déu Palma.  

"Estamos muy orgullosos de ofrecer una protección total a SJD España no sólo para blindar la información confidencial de la organización, sino también para posicionarles como un ejemplo de ciberresiliencia en el ámbito sociosanitario", señala Carlos Vieira, Country Manager de Hornetsecurity en Iberia, Italia y Latinoamérica.


from Notas de prensa en RSS https://ift.tt/K6LlSQE
via IFTTT
Leer más...

domingo, 20 de septiembre de 2026

Hoy en España, 9 de cada 10 consumidores son más exigentes con la calidad de los alimentos básicos


  • El 92,5% de los españoles afirma ser hoy más exigente con la calidad del aceite, las bebidas vegetales y el queso que hace cinco años. De hecho, el 89,9% estaría dispuesto a pagar algo más por un producto básico de mayor calidad.
  • La marca ya no basta para asegurar un lugar en la cesta: el 87% ha cambiado alguna vez de bebida vegetal habitual al encontrar una alternativa que consideraba de mayor calidad.
  • Los ingredientes se valoran cuatro veces más que la marca como criterio para juzgar si un alimento básico es bueno.


ROIPRESS / ESPAÑA / INFORMES - El consumidor español está afinando el paladar. Vemos una nueva cultura de consumo en la que la calidad ya no parece reservada para ocasiones especiales o productos gourmet y forma ya parte de las decisiones más cotidianas en la cesta de la compra. 


El 92,5%  afirma ser hoy más exigente con la calidad de los alimentos que hace cinco años, mientras que el 89,9% estaría dispuesto a pagar algo más por un producto básico de mayor calidad. Son algunos de los principales datos del estudio Morros Finos Report, impulsado por YOSOY, marca líder de bebidas vegetales, a partir de una encuesta realizada a 1.000 consumidores españoles de bebidas vegetales de entre 25 y 50 años. 

Tendencia de consumo: cuando los básicos ya no son tan básicos


Este “nuevo paladar” más exigente también cambia aquello por lo que está dispuesto a pagar más para conseguir una mayor calidad. El aceite de oliva y las bebidas vegetales encabezan la lista, con un 75,6% y un 67,5% respectivamente, seguido del queso, con un 65,9%. Este ranking, además, denota el cambio en la forma de entender los pequeños placeres cotidianos. 


La calidad, además, se asocia cada vez menos a una marca concreta. Los ingredientes son el principal indicador para determinar si un alimento es mejor para el 57,2% de los consumidores, frente al 15,4% que señala la marca.


“Probar algo bueno” influye cada vez más en las decisiones de compra


Volverse morro fino puede cambiar los hábitos de compra. Ocho de cada diez consumidores modifican su comportamiento después de encontrar una alternativa que consideran mejor. De hecho, el 53,1% reconoce que preferiría no probar nunca un producto de mayor calidad antes que hacerlo y tener que volver después a una alternativa inferior.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


La experiencia también eleva el nivel de exigencia: el 48,4% empieza a comparar más opciones cuando encuentra un producto que considera mejor, mientras que el 33,6% lo incorpora directamente a sus compras habituales.

En bebidas vegetales, la calidad hace cambiar de marca


Las bebidas vegetales es una de las categorías donde esta nueva cultura resulta más visible. El 87% de los consumidores ha cambiado alguna vez de marca porque otra le parecía de mayor calidad.

Los ingredientes vuelven a ocupar el primer lugar entre los criterios de elección de esta categoría (47,5%), por delante del valor nutricional (39,3%) y el sabor (37,2%). El precio queda en el 19,6% y la marca, en el 11,5%. Los resultados dibujan así un consumidor menos conformista: alguien que compara más, presta más atención a lo que compra y está dispuesto a cambiar cuando encuentra algo que considera mejor.


from RoiPress canal de noticias empresariales https://ift.tt/FzYspVd
via IFTTT
Leer más...

miércoles, 16 de septiembre de 2026

Materiales que mejoran la presentación y conservación de documentos encuadernados


Antes de que un documento encuadernado llegue a manos de un cliente, alumno, profesional o usuario, existe una primera decisión que influye en su conservación y presentación: la elección de la portada. Las empresas especializadas en productos para encuadernación ofrecen diferentes materiales y formatos para responder a las necesidades de oficinas, imprentas, centros educativos, comercios y otros espacios donde se preparan documentos.

Las portadas para encuadernación forman parte de las primeras etapas del proceso y se colocan junto con las hojas antes de realizar la encuadernación definitiva. Su función no es únicamente proteger el contenido. También permiten presentar el documento de una manera ordenada y facilitar su identificación, especialmente cuando se trata de informes, proyectos, manuales, catálogos, dossiers o trabajos que deben conservarse durante un tiempo.

Entre las opciones disponibles se encuentran las portadas fabricadas en polipropileno translúcido, un material que permite ver parcialmente el contenido de la primera página sin dejarla completamente expuesta. Esta característica puede resultar útil cuando se busca identificar el documento rápidamente o mantener visible un título, logotipo o diseño. Además, su flexibilidad facilita su manipulación durante el proceso de encuadernación.

Otra posibilidad son las portadas de polipropileno íntegra, utilizadas cuando se necesita una superficie que cubra completamente la primera página y aporte mayor protección frente al uso cotidiano. Este tipo de material puede emplearse en documentos que serán consultados con frecuencia, ya que ayuda a reducir el desgaste que pueden sufrir las primeras y últimas hojas.

Las portadas de PVC transparente responden a una necesidad similar, aunque presentan características propias. Al ser transparentes, permiten visualizar por completo la primera página del documento y mantener su contenido protegido. Pueden utilizarse en presentaciones profesionales, manuales, documentos internos, proyectos académicos y trabajos que necesitan conservar visible la portada impresa.

La elección entre un material u otro depende del uso previsto. Un documento destinado a una presentación puntual puede requerir unas características diferentes a las de un manual que será consultado durante meses. “También es necesario considerar el formato, el sistema de encuadernación, el grosor del documento y el nivel de manipulación que tendrá”, agregan desde Kron Maquinaria Gráfica.

El mercado relacionado con la impresión y la encuadernación forma parte de una actividad gráfica que mantiene una presencia relevante en España. Según datos actualizados en abril de 2026 por el Instituto de Desarrollo Económico del Principado de Asturias a partir de información del INE, el sector gráfico español reúne empresas dedicadas a la fabricación de artículos de papel y cartón y a las artes gráficas y reproducción de soportes grabados. 

Para las empresas que fabrican o comercializan materiales de encuadernación, ofrecer distintas alternativas permite atender necesidades concretas. El asesoramiento también puede ayudar a determinar qué material resulta más adecuado según el tipo de documento, el sistema de encuadernación y el uso posterior. No todos los trabajos requieren la misma protección ni el mismo acabado.

La preparación de un documento también comunica cómo se ha pensado su presentación. Una portada adecuada protege las páginas y puede facilitar el manejo cotidiano sin añadir complejidad al proceso. Por eso, elegir correctamente este primer componente permite cuidar el resultado final desde el comienzo y ofrecer documentos preparados para durar y cumplir con el uso para el que fueron creados.


Leer más...

sábado, 12 de septiembre de 2026

Las empresas españolas recuperan impulso en sus planes de contratación y elevan sus previsiones al 18% para final de año


  • El 36% de las compañías prevé aumentar sus plantillas durante el cuarto trimestre de 2026, frente al 18% que anticipa reducirlas
  • España mejora sus expectativas de contratación en 5 puntos respecto al trimestre anterior y en 3 puntos respecto al mismo periodo de 2025
  • Las empresas de más de 5.000 empleados lideran las previsiones de contratación (23%), mientras que las microempresas registran la mayor mejora interanual (33%)


ROIPRESS / ESPAÑA / INFORMES - Las empresas españolas recuperan impulso en sus planes de contratación para el último trimestre del año. Así lo refleja el Estudio de Proyección de Empleo de ManpowerGroup, que sitúa la expectativa neta de contratación en el 18%, cinco puntos por encima de la registrada el trimestre anterior y tres más que hace un año.


En este contexto, más de un tercio de las compañías españolas (36%) prevé aumentar sus plantillas durante el cuarto trimestre, mientras que un 18% anticipa reducciones y un 45% no espera realizar cambios en sus equipos. La mejora de las previsiones refleja una mayor confianza de las empresas para afrontar la recta final del año, aunque la estabilidad sigue siendo la opción predominante para la mayoría de las organizaciones.

"Las previsiones para el cuarto trimestre reflejan una mejora de la confianza empresarial en España. Aunque la prudencia sigue presente y muchas compañías optan por mantener sus plantillas estables, cada vez son más las organizaciones que prevén incorporar profesionales antes de finalizar el año", explica Luis Miguel Jiménez, director general de Manpower.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


Las grandes empresas lideran las previsiones de contratación


Por tamaño de empresa, las organizaciones de más de 5.000 empleados se muestran como las más optimistas de cara al cuarto trimestre, con una expectativa neta de contratación del 23%. A continuación, se sitúan las compañías de entre 50 y 249 trabajadores y las microempresas, ambas con una previsión del 20%.

Por su parte, las organizaciones de entre 250 y 999 empleados registran una expectativa del 18%, mientras que las empresas de entre 10 y 49 trabajadores y las de entre 1.000 y 4.999 empleados comparten una previsión del 15%.

Más allá de los niveles de contratación previstos, las microempresas protagonizan la evolución más destacada del último año. Su expectativa neta pasa del -13% registrado en el cuarto trimestre de 2025 al 20% actual, lo que supone una mejora de 33 puntos. También avanzan las compañías de entre 1.000 y 4.999 empleados, que mejoran cuatro puntos respecto al mismo periodo del año anterior, y las de entre 250 y 999 trabajadores, que incrementan su previsión en un punto.

España recupera dinamismo en contratación, aunque sigue por debajo de la media mundial


Las expectativas de contratación presentan una evolución positiva a nivel global, aunque persisten diferencias significativas entre mercados. Para el cuarto trimestre, India lidera las previsiones internacionales con un 54%, seguida de Brasil (53%) y Panamá (49%).

En el extremo contrario, Japón (7%), Rumanía (4%) y Eslovaquia (3%) presentan las previsiones más contenidas para los últimos meses del año.

En este contexto internacional, España alcanza una expectativa neta de contratación del 18%, once puntos por debajo de la media global (29%). 

Con esta mejora, España recupera parte del terreno perdido durante los últimos meses y afronta el cierre de 2026 con unas perspectivas de contratación más favorables. Aunque las previsiones siguen situándose por debajo de la media global, las empresas mantienen una intención de contratación positiva y refuerzan las señales de estabilidad del mercado laboral.


from RoiPress canal de noticias empresariales https://ift.tt/CHKJj8l
via IFTTT
Leer más...

domingo, 6 de septiembre de 2026

Del boom de la IA a la prueba de fuego: qué startups sobrevivirán cuando pase el entusiasmo


  • La inversión privada mundial en IA generativa alcanzó los 33.900 millones de dólares en 2024 según el AI Index Report 2025 de Stanford, pero los inversores empiezan a exigir modelos de negocio sólidos más allá de la tecnología
  • BeHappy Investments advierte de que el próximo reto del ecosistema será atraer capital privado para convertir el crecimiento de startups de inteligencia artificial en compañías sostenibles con ingresos recurrentes, equipos comprometidos y capacidad de escalar


ROIPRESS / INTERNACIONAL / STARTUPS -  La inteligencia artificial se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que el país vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA.


La preocupación por una posible burbuja existe. El volumen de capital movilizado alrededor de la inteligencia artificial refleja la magnitud del fenómeno. Según el AI Index Report 2025 de Stanford, la inversión privada mundial en inteligencia artificial generativa alcanzó los 33.900 millones de dólares en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia, según datos del informe de Standford. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


Ese será probablemente uno de los grandes filtros de los próximos años. Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La era de los ‘side projects’ pone a prueba el compromiso emprendedor


La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodriguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial. 

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El capital tendrá que elegir mejor y acompañar durante más tiempo


El posible exceso de proyectos alrededor de la inteligencia artificial convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir.

Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a inteligencia artificial en el continente representa alrededor del 6% del total mundial, según el último dato del paquete de informes sobre la década digital de la Comisión Europea, mientras que incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo.

“España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.


from RoiPress canal de noticias empresariales https://ift.tt/QBAKT2U
via IFTTT
Leer más...

viernes, 4 de septiembre de 2026

El retraso de pago de las empresas en Europa vuelve a situarse por debajo de los 13 días


  • Las compañías españolas superan la demora media europea en 1,41 días en el segundo trimestre del año.
  • Portugal es el país que más dilata sus pagos sobre los plazos pactados, 23,34 días, mientras que en los Países Bajos no se alcanzan los tres días.


ROIPRESS / EUROPA / INFORMES - El retraso medio en los pagos de las empresas europeas retorna a una cifra inferior a los trece días, 12,95, en el segundo trimestre de 2026, según el Estudio sobre Comportamiento de Pago de las Empresas en Europa* realizado por INFORMA D&B (compañía filial de Cesce, líder en el suministro de Información Comercial, Financiera, Sectorial y de Marketing). Esto supone un descenso de 0,20 días respecto al trimestre anterior, aunque sigue estando más de medio día por encima del mismo periodo el pasado año.


El retraso medio de las empresas españolas durante estos meses se reduce tanto respecto al primer trimestre (0,06 días), como en el interanual, medio día, para quedar en 14,36 días. Las demoras en España se han situado por encima de la media europea desde 2018 de forma constante. La diferencia es de 1,41 días en este segundo trimestre del año. 

El retraso en los pagos en Europa estuvo por encima de los 14 días desde mitades del año de 2020 hasta el mismo período de 2021. A partir de ahí, se inicia la tendencia opuesta, manteniéndose la bajada hasta el segundo trimestre de 2023. En 2024 y 2025 se alternaron subidas y recortes. Este año comenzó con una significativa subida respecto al período anterior para superar los 13 días, pero vuelve a ponerse por debajo en este segundo trimestre.

Nathalie Gianese, directora de Estudios de INFORMA D&B, destaca que: “La demora media en los pagos de las empresas europeas se sitúa en 12,95 días en el segundo trimestre del año, bajando de los 13 días que había superado en el primero, pero sigue por encima de los datos registrados hasta entonces desde 2022”.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


Países que pagan con mayor retraso que la media europea 


Portugal, con 23,34 días de retraso durante el segundo trimestre de 2026, es el país con la demora media más alta y el único que supera los 20 días, aunque es muy similar a los 23,32 días de hace un año.

El siguiente es Italia, con una demora de 16,25 días, ligeramente por debajo del mismo periodo en 2025, y, a continuación, Irlanda, con una dilación de 15,78 días, que añade 4 días en el interanual, el mayor avance del trimestre. Francia se queda en 15,13 días de retraso, 0,32 días menos que en el segundo trimestre del pasado año. España es el otro país que supera la media europea.

Países que pagan con menor demora que la media europea


El Reino Unido reduce su demora media respecto a la de los mismos meses de 2025 en cerca de medio día hasta 11,20. Bélgica recorta 1,69 días en un año, quedando en 10,24 días y Alemania baja respecto al trimestre anterior, pero suma 0,83 días en el interanual, para alcanzar 6,50 días de retraso. 

Países Bajos se mantiene como el país con una menor demora media acumulada, 2,87 días, 0,37 días menos que en el mismo trimestre de 2025, y ya es el cuarto trimestre en el que no supera los 3 días de retraso sobre los plazos pactados. 

La diferencia entre el país que mejor paga y el que peor se comporta es de 20,48 días en el segundo trimestre del año, frente a los 20,09 que alcanzaba hace un año.
 

* Este estudio ha consistido en el análisis estadístico de los datos del D&B Global Trade Program. INFORMA D&B, a través del D&B Global Trade Program ha constituido una base de datos única, compuesta por cerca de 1,5 millones de experiencias de pago en España y más de 200 millones en el mundo.


from RoiPress canal de noticias empresariales https://ift.tt/HKJZqpn
via IFTTT
Leer más...

sábado, 29 de agosto de 2026

Récord histórico de hipotecas a plazo fijo, suponen el 88% de las firmadas en 2026 en España


  • Casi 9 de cada 10 hipotecas firmadas en 2026 fueron a tipo fijo, frente al 80,21% registrado en 202
  • El repunte del Euríbor hasta el 2,855% en julio dispara la fija hasta el 92% en las firmas más recientes
  • Madrid y Barcelona concentran casi la mitad de todas las hipotecas fijas firmadas en España


ROIPRESS / ESPAÑA / INFORMES - La hipoteca fija se consolida en 2026 como la opción mayoritaria y de forma clara entre los compradores de vivienda en España. Según los datos de Gibobs.com, startup Fintech especializada en conseguir la mejor hipoteca del mercado de forma gratuita, el 87,81% de las hipotecas firmadas a través de su plataforma en lo que va de año fueron a tipo fijo, frente al 9,82% de mixtas y un residual 0,20% de variables. La cifra confirma un salto de casi ocho puntos respecto a 2025, cuando la fija representaba el 80,21% de las firmas.


La tendencia también queda reflejada en las estadísticas oficiales. El INE sitúa la fija en el 60,9% de las hipotecas constituidas en mayo, frente al 39,1% de la variable, una proporción que se mantiene entre el 60% y el 64% desde comienzos de año. El impulso reciente tiene una explicación clara en el precio del dinero. Según el Banco de España, el Euríbor a 12 meses cerró julio en el 2,855%, tras repuntar desde el 2,56% del primer trimestre, lo que ha llevado a los intermediarios hipotecarios a registrar en las firmas de julio y agosto porcentajes de fija que alcanzan el 92%.

“El mercado ha hecho una apuesta clara por la certidumbre. Con el Euríbor repuntando y la tensión geopolítica y energética presionando de nuevo la inflación, el comprador prefiere blindar su cuota de por vida antes que arriesgarse a las oscilaciones del variable. Además, hoy la fija es la opción más competitiva en precio, y eso explica que su avance no se frene”, explica Jorge González-Iglesias Baeza, CEO de Gibobs.com. “

El comprador de hipoteca fija, cerca de 39 años y una cuota que roza el 25% de sus ingresos


El comprador que firma una hipoteca fija tiene 38,85 años de media, una edad similar a la del que elige variable (38,25 años) y algo inferior a la de quien opta por mixta (39,91 años). En términos de esfuerzo, la cuota de la fija supone el 24,81% de los ingresos del solicitante, un nivel casi idéntico al de la mixta (25,07%) y bastante superior al de la variable, que se queda en el 19,46%. Esto confirma que los perfiles con más capacidad de asumir riesgo siguen siendo los que optan por el tipo variable.

El importe medio de una hipoteca fija se sitúa en 172.000 euros, algo por debajo de la mixta (181.000 euros) y muy por encima de la variable (123.500 euros). Esto se traduce en viviendas de un valor medio de 242.000 euros para la fija, 260.000 euros para la mixta y 189.500 euros para la variable. El importe medio nacional, según el INE, es de 174.866 euros, una cifra muy próxima a la registrada por Gibobs.com para las hipotecas fijas.

publicidad

¿Necesitas etiquetas para tus productos?

No te preocupes, en Etiquetas Román nos encargamos de todo.

   Imprimiendo marcas desde 2012

SUMINISTRAMOS EN TODA ESPAÑA

Atención comercial y pedidos
T. +34 613 415 853  -  M. delegado@etiquetasroman.com

También puedes pedir por:
Whatsapp  y  Telegram

+info: etiquetasroman.com


En cuanto a plazos, la fija se firma a una media de 332,9 meses (algo más de 27 años), muy similar a la variable (330 meses) y ligeramente por encima de la mixta (327,29 meses).

Por provincias, Madrid concentra el 29% de las hipotecas fijas firmadas a través de Gibobs.com en 2026, seguida de Barcelona con el 19%. Entre ambas suman casi la mitad del total nacional. Les siguen Valencia (6%), Alicante (5%), Murcia (4%), Sevilla y Málaga (3% cada una) y Toledo y Asturias (2% cada una).

La hipoteca fija también gana terreno en las subrogaciones


El interés por la fija no se limita a las nuevas contrataciones. Según Gibobs.com, el 11% de todas las firmas gestionadas en 2026 corresponden a subrogaciones, y de estas, el 63,79% son clientes que abandonan una hipoteca variable o mixta para pasarse a fija.

"El dato de las subrogaciones es el más revelador de todos. No solo quienes compran vivienda por primera vez prefieren la fija, sino que quienes ya tenían una variable o mixta están aprovechando el momento para blindar su cuota para siempre. Ya no es solo una decisión financiera, es un cambio de mentalidad", concluye González-Iglesias Baeza.


from RoiPress canal de noticias empresariales https://ift.tt/FPT91QR
via IFTTT
Leer más...